 1861073037518610730375
长期以来,不少企业在进行合并、分立重组时,都面临同一个税务痛点:若要享受特殊性税务处理(即重组当期递延纳税,无需一次性缴纳大额企业所得税),旧规要求所有股东必须统一意见。
尤其对于上市公司和集团企业,股东结构复杂,往往涉及自然人、合伙企业、资管产品、外资股东等多种类型。只要有一位股东不同意,整个重组就只能全额按一般性税务处理缴税,巨额的现金流压力常常导致并购计划搁置。
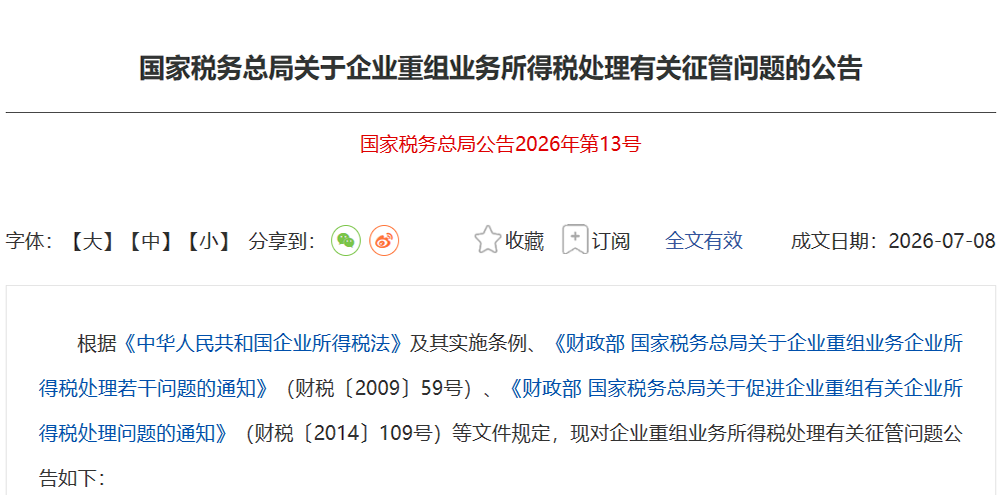
2026年7月8日,国家税务总局发布了2026年第13号公告,专门针对企业合并、分立业务优化所得税征管规则,彻底打破了“全体股东一致同意”的硬性门槛,大幅降低了重组实操难度。今天,税僮会计带大家一文吃透新政核心、实操案例、红线风险与适用时间,帮助企业合规享受递延纳税红利!
一、四大核心利好政策逐条拆解
利好1:无需全体股东同意,50%以上核心居民企业股东达成一致即可递延纳税
新规核心规则:
企业合并、分立业务中,持股合计超过50%的居民企业股东,同时满足以下两个硬性条件:
1. 持股≥5%的居民企业股东及前十大居民企业股东全部同意适用特殊性税务处理;
2. 上述股东合计持股比例超过50%。
满足条件后,同意的股东对应资产负债适用特殊性税务处理(暂不确认转让所得);其余股东对应部分则强制适用一般性税务处理(当期缴税)。
案例:
甲吸收合并乙,乙的股东包括:A(居民企业,持股45%)、B(自然人,持股40%)、C(居民企业,持股10%)、D(居民企业,持股5%)。
A、C、D合计持股60%,超过50%,且所有持股5%以上的居民企业股东均同意。因此,60%的资产负债可递延纳税,仅40%当期确认所得并缴税。
乙的资产计税基础为1000万元,公允价值为1800万元,当期仅需确认所得=(1800-1000)×40%=320万元,直接节省了60%部分的当期企业所得税!
红线提醒:
若任意一名持股≥5%的居民企业股东或前十大居民企业股东不同意,即便合计持股超过50%,整体也无法适用特殊性税务处理。上市公司在进行多股东重组时,务必重点核查前十大股东及5%以上大股东的意见。
利好2:重组资产核算减负,差额可分10年摊销扣除
重组中适用一般性税务处理的资产负债,企业可在以下两种方式中二选一进行核算:
1. 常规方式:每项资产分别拆分,按60%原计税基础加40%公允价值进行分项核算;
2. 简便方式(推荐):全部资产统一按原计税基础入账,公允价值与原计税基础的差额打包为一项资产,在连续10年内均匀税前摊销扣除,一经选择不得变更。
案例简化计算:
承接上文中的案例,乙的资产原计税基础为1000万元,其中40%对应的原计税基础为400万元,公允价值为720万元,差额为320万元。企业选择简便方法后,每年可税前摊销32万元,大幅降低多年税负,并省去对上万项资产进行分项核算的工作量。
利好3:股东范围扩容,合伙企业、资管产品、非居民企业均可参与重组
旧规仅覆盖自然人和居民企业股东,本次公告明确:
合并或分立中,被合并方的股东可包括自然人、合伙企业、契约型资管产品、非居民企业,各类主体按自身所得税规则单独处理。
这意味着,多元股权架构企业(如私募持股、外资参股、合伙平台持股)在重组时不再受限于主体类型,政策的适配性大幅提升。
利好4:12个月股权锁定期区分约束,小股东转让股权不轻易作废优惠
政策保留了“重组后12个月内不得转让股权”的权益连续性要求,但区分了两类股东:
1. 受限主体(严禁12个月内转股):持股≥5%的居民企业股东及前十大居民企业股东。这类股东若提前转让股权,将直接取消全部特殊性税务处理,并追溯补税;
2. 普通小股东:持股低于5%且不在前十名的居民企业股东,在12个月内转让股权,只要剩余同意股东合计持股仍超过50%,不影响递延优惠;若转让后合计持股跌破50%,则全部重新按一般计税调整。
例如:
达成一致股东合计持股51%,其中4%的小股东在12个月内转让股权,导致一致持股降至49%,整笔重组需全部当期确认资产转让所得,面临大额补税!重组前务必提前规划小股东的退出时间。
二、适用范围与执行时间
1. 适用重组类型:仅限企业合并、分立业务;股权收购、资产收购暂不适用本公告新规。
2. 生效时间:重组日为2026年1月1日及以后的重组业务。
3. 重组日判定标准:按2015年第48号公告执行,以工商变更登记完成日为重组日。
例如:2025年签订合并协议、2026年1月完成工商变更,可适用13号公告新政。
三、税僮会计实操避坑指南
1. 提前梳理股东清单:合并分立前统计全部居民企业股东,区分持股5%以上的股东及前十大股东,提前沟通税务处理意见,避免因单个大股东反对而错失递延优惠。
2. 留存全套协议备查:所有同意特殊性税务处理的股东及合并/分立企业,需签署书面一致意见,并留存重组协议、股权结构表、工商变更材料,以备税务核查。
3. 12个月股权锁仓规划:若大股东计划在1年内转让股权,建议直接全部选择一般性税务处理,避免后期追溯调整并产生滞纳金。
4. 核算方式一次性选定:一般性税务部分选择10年摊销简便法后,终身不可变更,应在测算两种方式税负后确定。
5. 跨主体股东分别计税:自然人、合伙企业、外资股东不参与居民企业50%持股比例的测算,各自独立申报个税或企业所得税,切勿合并计算。
2026年13号公告是近年企业重组领域的重大税收利好,彻底打破了多股东企业享受递延纳税的壁垒。但政策放宽不代表无风险,股权比例、股东意见、12个月锁定期中任一环节出错,都会触发全额补税。
专业的财税规划能帮助企业吃透政策、合规节税,规避重组税务风险。关注我们,持续更新最新财税新政与实操案例,让企业经营少走弯路!
 税僮公众号
 税僮视频号
 税僮小红书
 税僮抖音号
